柿埜真吾のブログ

日々の雑感を自由に書きます。著書や論考の紹介もします。

『“自由喪失”の危機 に読みたい 自由主義の近現代史』刊行のお知らせ

お知らせが遅くなりましたが、近日中に新著を出しますので、ご紹介させていただきます!

“自由喪失”の危機 に読みたい 自由主義の近現代史

“自由喪失”の危機 に読みたい 自由主義の近現代史 | 柿埜真吾 |本 | 通販 | Amazon

テンミニッツアカデミーでの講義をもとにした自由主義の歴史の入門書です。

ロックやアダム・スミスの古典的自由主義から、ベンサム、ジョン・スチュアート・ミルの功利主義、ニューリベラリズムの潮流とそれに対抗するハイエク、フリードマンのリバタリアニズムまでを簡単に解説しています。

トランプ政権の政治と法の支配、アイデンティティ・ポリティックスの問題、2月の衆議院選でのリベラル政党の壊滅をどう考えるか?、新自由主義が失敗したというのは本当か?等の時事的な問題にも触れています。左右のポピュリズムが蔓延し自由民主主義が危機に瀕している現代だからこそ、自由主義の原点に立ち返りたいものです。

ご関心を持った方はぜひ手に取っていただければ幸いです!どうかよろしくお願いいたします!

経済学で世界を読む(9/10)開催

本日は高崎商科大学にて「経済学で世界を読む」と題して、近年の世界情勢、特にイラン戦争の影響と、金利や為替、物価の見通し、財政政策や規制改革の課題等についてお話しさせていただきました。

予想以上に多くの方に集まっていただきうれしい驚きでした。地元の開催ということで来てくださった方、遠路はるばる遠くからお越しくださった方、様々な方がいらっしゃいましたが、本当に熱心に聴いてくださり、質疑応答も活発で大変刺激的で素晴らしい時間でした。

聴講してくださった皆さん、本当にありがとうございました。心より御礼申し上げます。

永住許可厳格化の問題点

政府は10月から永住許可申請厳格化を実施する方針です。日本人世帯の平均年収以上の収入、30年間厚生年金に加入した場合の年金受給見込額、不足する場合はそれに見合う金融資産を求めるということです。永住許可申請手数料も1万円から20万円へと大幅に引き上げられます(こちらはすでに閣議決定済み*1)。

前回の記事では、永住許可厳格化のガイドライン案に関して私の意見書を公開しました。詳細は前回の記事を読んでいただきたいですが、要点をまとめておきましょう*2。

(1)行政裁量の範囲を逸脱した条件変更は認められない

出入国管理及び難民認定法第二十二条第二項は、永住許可申請を許可する条件として「独立の生計を営むに足りる資産又は技能を有すること」を挙げていますが、今回示された独立生計要件は、外国人はもとより日本人世帯の大多数が満たすことができない条件です。しかも、審査の際に世帯年収として就労ビザ以外の資格をもつ家族の収入を除外するのは恣意的かつ全く正当化できない措置です。今回示された条件は「独立の生計を営むに足りる資産又は技能を有すること」という規定を遥かに上回るものであり、行政の裁量権の範囲を超えた事実上の法律の書き換えに等しいといえます。違憲の疑いが強く認めるべきではありません。

(2)国益要件は曖昧で乱用の恐れがあるため削除ないし明確化を求める

今回新たに示された国益要件は、「国際環境」など複数のどうとでもとれる要因を列挙し、「単に国益に反しないという消極的なものにとどまらず、積極的かつ具体的に当該外国人の永住が日本国に利益をもたらす必要」などとしていますが、曖昧模糊としており、裁量の余地が大きすぎ、恣意的な運用が懸念されます。安全保障上の理由などで排除する必要があるケースがあるのであれば明確に定めるべきであり、乱用の恐れが高い曖昧な書き方をすべきではありません。

(3)経済学的観点から永住許可厳格化は逆効果である

厳格な永住権取得要件を課した場合の効果は、社会的統合を阻害し、就労面や福祉面でもマイナスの効果をもたらす可能性が高いといえます。永住権を持たない外国人の生活は不安定になり、経済的貢献も限定されることになってしまいます。永住権取得を困難にする措置はむしろかえって公的負担が増大する可能性が高いでしょう。永住許可取得を目指し努力する外国人労働者は日本語学習、就労のスキルアップに自ら取り組み、日本社会への適応に熱心な我が国にとって本来、大いに歓迎すべき人材であるはずです。我が国では起業やイノベーションの少なさが課題ですが、移民が起業、イノベーションを活発にすることはよく知られた事実です。外国人労働者が合理的条件を満たせば永住権を速やかに取得でき、自身の能力を十全に発揮することこそ日本全体にとっても利益になります。永住許可厳格化は国益に反するものです。

(4)遡及適用は法の支配に反し中止すべきである

4月以降に申請した申請者の審査に、8月に発表され10月時点で施行される予定の運用ガイドラインを適用するのは、長年にわたり永住許可申請のために努力を重ね、申請書類を時間をかけて誠実に作成した申請者を愚弄するものであり、我が国の信用を著しく傷つけるものです。申請時点の永住許可申請者が合理的に期待し、予想可能であったはずのない基準を使うことは違憲である疑いが濃厚であると考えます。これがたとえ形式的には合法だとしても、それが社会的な信頼を裏切る行為であることには議論の余地がありませんし、外国人労働者のインセンティブに与える影響という経済的観点からも重大な影響が予想されます。日本の所得水準は先進国の中では下位に属しており、もともと高度人材にとって日本を選ぶ必然性はありません。恣意的に法制度を変更する国とみなされれば、高度人材は日本を当然避けることになるでしょう。

以上から、今回示された「永住許可に関するガイドライン」の改定案は問題が多く廃案にするのが妥当と考えます。

従来政府見解との矛盾

そもそも、従来、政府は永住権よりも帰化の方が容易なのは問題であるとしており*3、今年3月に帰化の居住要件の5年から原則10年以上への引き上げを発表した時は「永住許可よりも安易に認められており問題ではないかとの指摘」を踏まえたものと説明していました*4。

しかし、それから半年もしないうちに帰化の場合には存在しない新たな要件を設け永住権許可を厳格化するのは論理的に矛盾しており、政府の説明は合理的ではありません。帰化と永住権のねじれ解消を主張する政権が新たにねじれを作り出すのは理解できません。「永住権と帰化は意味が違うから条件を揃えなくてもいい」というなら、そもそも年数を揃える必要もなかったのではないでしょうか。

帰化と永住権の関係について従来政府見解との矛盾がある以上拙速な変更は説明責任の観点から問題です。政府はガイドラインの変更ではなくより丁寧な説明を国会で行う義務があります。

説明責任が果たされておらず強く再考を求める

今回のガイドラインは、「永住許可の可否の予見可能性を高める」ことを謳っていながら、実際には永住許可の可否の予見の不確実性を高め、逆の効果をもたらすものであることは明らかです。ガイドライン案の発表は極めて唐突であり、大きな影響を受けることになる外国人労働者、支援団体、経済団体等からの意見聴取等の丁寧な策定プロセスを経ることなく一方的に発表されたものです。説明責任の観点からも、政府は運用ガイドラインの改定ではなく国会での出入国管理及び難民認定法の改正手続きをとるべきです。

これは以前に別の記事でも取り上げましたが、高市政権の一連の外国人政策の変更は、ほとんどが法改正ではなく、ガイドラインの唐突でだまし討ち的な運用変更によって進められている点が特徴です。法の支配の原則を無視し国会を軽視した姿勢は厳しく糾弾されるべきです。

高市政権は排外主義と一線を画すとして、法律を守る外国人は問題ないという建前をとっていますが、それでいて矢継ぎ早に打ち出されている政策は既に日本で生活し、法律を守っている外国人に対する規制強化と増税ばかりです。永住権許可の厳格化は人権問題であるだけでなく、税と規制の問題であり、恣意的に政府が行政裁量でルールを根本的に変えてよいのかという問題です。これは日本人にとっても決して他人事ではありません。

*1:永住者許可の手数料を一気に20倍に引き上げるのは関連経費を賄うためという理由で正当化できるものではなく極端過ぎる措置ですが、これについては別の機会に議論します。

*2:前回の記事はやや長すぎて読むのが大変な方もいるでしょうから、ダイジェスト版の解説です。

*3:「永住権よりも帰化の方が容易だというような状況、これは明らかに私もおかしいと思いますし、そういったことは断じてあってはならない」鈴木馨祐法相の答弁(第217回国会 参議院 決算委員会 令和7年5月12日)。

*4:「帰化については、永住許可よりも安易に認められており問題ではないかとの指摘があります。今回の見直しは、これを踏まえて、帰化申請者が国籍法の定める5年以上の住所条件を満たしていることを前提とした上で、永住許可の審査との整合性の観点から、「日本社会に融和していること」の要件の審査において、原則として10年以上在留し、日本社会に融和していることを必要とするなどの見直しをするものです。」(法務省:法務大臣閣議後記者会見の概要 令和8年3月27日(金))

「永住許可に関するガイドライン」の一部改正に関する意見書

「永住許可に関するガイドライン」の一部改正に関する意見書

今回示された「永住許可に関するガイドライン」の改定案は問題が多く廃案にするのが妥当と考えます。新たに示された独立生計要件の解釈は、出入国管理及び難民認定法の正常な法解釈から逸脱しており裁量権の範囲を超えるものであることから、憲法に違反している可能性が高いと考えます。10月のガイドラインを4月申請者に遡及して適用する措置は法の支配に反し信義則を裏切るものです。経済的合理性を欠いた不合理な条件はかえって外国人の日本社会への統合を妨げ、経済的にも損失が大きいことから、提案されている変更は好ましいものではありません。

(1)行政裁量の範囲を逸脱した条件変更は認められない

出入国管理及び難民認定法第二十二条第二項は、永住許可申請を許可する条件として「独立の生計を営むに足りる資産又は技能を有すること」を挙げていますが、今回のガイドラインの改正案は「独立の生計を営むに足りる資産又は技能」の解釈として著しく無理があります。

ガイドライン改正案は、独立生計要件について、「申請者のこれまでの在留状況、申請時点での収入、将来において見込まれる収入、申請者の有する資産及び技能等に照らし、本邦において、公共の負担となるおそれがなく、かつ、将来においても生計を維持して安定した生活を営むことができると見込まれること」であると説明していますが、その解釈は極めて非現実的で、極端に厳しいものです。

まず、「申請時点で、申請者の属する世帯年収の額が、世帯人数に応じた日本人世帯の平均収入を上回る水準」であることを要求していますが、これは不当に厳しい基準です。在留資格を満たし継続して就業して独立した生計を持っているのであれば独立生計要件は満たされていると考えるのが自然でしょう。平均以下の収入の日本人世帯でも大半が「公共の負担となるおそれがなく、かつ、将来においても生計を維持して安定した生活を営むことができる」ことは言うまでもありませんし、外国人であっても同様なはずです。

そもそも平均は外れ値に引っ張られるため一部の高所得世帯の影響で数字は大きく引き上げられています。例えば、国民生活基礎調査によれば、平均所得金額は575万2千円ですが(中央値は 451万円)、日本人世帯の61.5%の世帯が平均以下です*1。日本人世帯の6割以上が満たすことができない基準を要求するのはあまりにも不合理です。日本人世帯の6割以上は「現在及び将来において自活可能」ではないのでしょうか。

ガイドライン案は、「申請者と同一世帯を構成する者が、申請者を扶養者とする「家族滞在」の在留資格をもって在留する者である場合など、就労を目的とした在留資格…(中略)…ではない在留資格をもって在留している者である場合には、その者は、資格外活動許可を受けて、例外的・限定的に収入を得ることができるに過ぎず、このような収入を世帯年収に算入することは適当ではないため、このような在留資格をもって在留する者の収入の額は、申請者の属する世帯の世帯年収の額に合算する対象とはなりません」としていますが、就労を目的とした在留資格以外の外国人が「例外的・限定的に収入を得ることができるに過ぎず、このような収入を世帯年収に算入することは適当ではない」という主張は実態から乖離しています。留学や家族滞在等の就労以外の資格で来日した外国人の多くは資格外活動許可(特に週28時間以内の就労が可能な包括許可) を取得していますし、この許可は容易に取得・更新可能です。例えば2025年度の全国平均最低賃金1121円で週28時間労働した場合、年間で約150万円の年収を得ることができますが、これは家計にとっては小さくない収入です。2025年時点で資格外活動に従事した総数は約46万5千人にもなります*2。単純計算では、留学の資格の場合は78%、家族滞在の場合は27%が就労していることになります。家族滞在者のうち子供を除いた場合は半分程度が就労していると考えられます。実態として家族収入は「例外的・限定的」と全く言えない性質のものであり、家計の収入に入れて考えるのが当然です。課税等の際には世帯収入として考慮されているのですから、審査の際に恣意的に収入から除くのは正当化不可能です。

さらに問題なのは(3)年金に関する項目です。ガイドライン案には、「…将来において受給可能な年金の見込額…が、上記第2の4(2)の日本人世帯の平均収入を上回る年収水準で30年間働き、その期間、厚生年金に加入していた場合において将来受給可能な年金の見込額…に達しているかを考慮」し、「受給見込額が受給年金水準に達しない場合であっても、申請時点において、受給年金水準に不足する生活資金を補填可能な金融資産…を有すると認められるときは、受給見込額が受給年金水準の額に達しているものと評価」とありますが、これは極端に高いハードルです。日本人でもこの条件を満たせるのはごくわずかです。

このような条件は明らかに「独立の生計を営むに足りる資産又は技能」をもつという条件の解釈として過剰です。これは、若年層での永住権取得をほぼ不可能にする条件ですし、クリエイター等の正社員の働き方以外で働く外国人に対して事実上、永住許可の道を閉ざすものです。日本を愛する外国人に対する裏切り行為に等しいと考えますし、強く再考を求めます。年金はあくまで「考慮」されるだけであるようですが、どの程度考慮されるのか明確な基準がなく、恣意的運用が懸念されます。条文上はあくまで、資産「又は」技能が要求されているだけであり、収入と年金額双方(どちらも「独立の生計を営むに足りる」水準をはるかに超えていますが)を満たすことを基準にするのは過剰な解釈です。このような解釈は行政の裁量権の範囲を完全に逸脱しています。国会での立法の意図を超えた行政による立法行為に等しく、憲法に違反する可能性も高いと考えます。国会議決を得ずにこのような大幅な運用の変更を行うことは我が国の法の支配の根幹を揺るがすものです。

(2)国益要件は曖昧で乱用の恐れがあるため削除ないし明確化を求める

ガイドライン改定案は、永住許可の国益要件として、「その者の永住が日本国の利益に合するかを考慮するための観点としては、出入国在留管理を取り巻く国際環境、日本人口の動向、産業界の人材需給の状況、外国人の受け入れが日本社会に与える影響、家族単位での在留の安定などの様々なものがあり得ます」と述べ、「国益要件にいう国益に合するものと認められるためには、単に国益に反しないという消極的なものにとどまらず、積極的かつ具体的に当該外国人の永住が日本国に利益をもたらす必要があります」などと述べていますが、これらはいずれも曖昧かつ理解しがたい書き方で書かれています。解釈の余地が極めて広くなんとでもいえる要件はそもそも要件という名に値しないものです。これでは申請者も困惑するしかないでしょう。恣意的な運用が懸念され、不透明性が高すぎます。安全保障上の理由などで排除する必要があるケースがあるのであれば明確に定めるべきであり、乱用の恐れが高い曖昧な書き方をすべきではありません。この要件は削除するか、明確にするかどちらかが必要です。

(3)経済学的観点から永住許可厳格化は逆効果である

ガイドライン改定案も述べるように、「永住者」の在留資格は、在留活動及び在留期間の制限のない最も安定した法的地位です。永住権の取得には、その他の在留資格では不可能な就労制限がない自由な就労形態を選択可能になることや就職・転職、結婚、不動産契約、銀行の融資契約などの審査に通りやすくなること等の大きなメリットがあります。永住権を持たない場合、たとえ優れた技能を持っていても、就労形態や労働時間等で柔軟性がなく、企業や本人の希望とミスマッチが生まれてしまう場合もあり、経済的貢献も限定されることになってしまいます。我が国の国益を言うのであれば、外国人労働者が合理的条件を満たせば永住権を速やかに取得でき、自身の能力を十全に発揮することこそ日本の国益にかないます。永住許可厳格化はむしろ国益に反するものです。

厳格な永住権取得要件を課した場合の効果は諸外国ですでに分析がありますが、社会的統合を阻害し、就労面や福祉面でもマイナスの効果をもたらす可能性が指摘されています。例えば、難民の永住権取得条件を厳格化した2007年のデンマークの移民政策を分析した研究によれば、居住期間、就労経験、語学レベルについて従来よりも高い水準を要求する厳格化を実施したところ、語学レベルは変化せず、就労は大きく減少したことがわかっています*3。これは、永住許可の厳格化により、永住権を取得する可能性が低いと判断した労働者が職業訓練などスキルへの投資の意欲を失ってしまったことによるものです。

外国人労働者の入国時の法的地位の不安定さは雇用の安定性に長期的に悪影響を及ぼすことを指摘する研究もあります。法的地位が不安定な外国人労働者は最終的により安定的な法的地位に移行した場合でも、入国時から安定した法的地位を得ることができた外国人労働者に比べ、収入も低く不安定な雇用状態になりがちです*4。永住権取得を困難にすることは外国人労働者の法的地位を不安定化させ、経済活動に制約を加えてしまうことで、むしろ全体としては公的負担を増やす可能性が否定できません。

人権の側面からはもちろん、速やかな社会的統合と外国人労働者の経済的貢献を最大化するためにも永住許可申請を厳格化すべきではなく、むしろ透明性が高く迅速な許可が望ましいと考えられます。これはかつて第二次安倍政権の成長戦略が目指していた方向性とも合致します。安倍元首相は、一定の条件を満たせば、日本は世界最速級のスピードで永住権を獲得することができる国にすることを表明しておられました*5。

永住許可取得を目指し努力する外国人労働者は日本語学習、就労のスキルアップに自ら取り組み、日本社会への適応に熱心な我が国にとって本来、大いに歓迎すべき人材であるはずです。我が国では起業やイノベーションの少なさが課題ですが、移民が起業、イノベーションを活発にすることはよく知られた事実です。米国の州別パネルデータを用いた実証研究によれば移民の大学卒業生の割合が1%上昇すると一人当たり特許数は9~18%増えると推計されています*6。少子高齢化と経済停滞に悩む我が国にとって永住権を持ち自由な経済活動が可能な外国人材がもたらす恩恵は小さくないと考えられます。拙速なガイドラインの改定は将来に禍根を残すと考えます。

(4)遡及適用は法の支配に反し中止すべきである

永住申請の許可に関する法務大臣の権限について、出入国在留管理庁は、「その性質上、その裁量権の範囲は極めて広範なもの」と説明していますが、4月以降に申請した申請者の審査に、8月に発表され10月時点で施行される予定の運用ガイドラインを適用するのは、長年にわたり永住許可申請のために努力を重ね、申請書類を時間をかけて誠実に作成した申請者を愚弄するものであり、我が国の信用を著しく傷つけるものです。

これは信義則に反し、法の支配の原則にも矛盾する措置です。永住権許可が「その権利に基づかずに一定の利益を付与する性格を有する」からといって、基準を恣意的に変更することが自由に許されるわけではありません。申請時点の永住許可申請者が合理的に期待し、予想可能であったはずのない基準を使うことは、憲法第13条や法の不遡及を定めた憲法31条の精神に反し違憲である疑いがあると考えます。

これがたとえ形式的には合法であるとしても、それが社会的な信頼を裏切る行為であることには議論の余地がありませんし、外国人労働者のインセンティブに与える影響という経済的観点からも重大な影響が予想されます。

ガイドライン案には「在留中の活動の内容や在留期間に制限のない「永住者」の在留資格をもって在留できることは、我が国の発展に貢献することが期待できる外国人材を呼び込むためのインセンティブとして位置付けることができ」るとありますが、今回のガイドラインの改定はまさにそうした日本を目指す外国人材の意欲を著しく削ぐものです。

今回のガイドラインの永住資格の基準を満たすことができると予想されるような高所得の人材も、このままガイドラインが改定されるなら、今後は日本を避けることになるでしょう。なぜなら、たとえ彼らが現時点で新たな基準を容易に満たすことができるとしても、将来の時点で日本政府がまた新たな基準を出し、一度した約束を破ることは容易に予想できるからです。過去にさかのぼって後出しでつくった基準を遡及して適用するような国は高度人材が好んで来たい国ではないでしょう。日本の一人当たり実質GDPは先進国では下位の国に属しています。ましてこのような恣意的な変更が可能であるならばわざわざ日本を選ぶメリットは存在しないというほかありません。国際的な人材獲得競争における外国人材の獲得において我が国は大きく後れを取ることになるでしょう。新基準の遡及適用といった恣意的措置は絶対に避けるべきです。

*1:厚生労働省「2025(令和7)年 国民生活基礎調査の概況」URL:https://www.mhlw.go.jp/toukei/saikin/hw/k-tyosa/k-tyosa25/dl/03.pdf

*2:「令和7年末現在における在留外国人数について」および「出入国管理統計 入国審査・在留資格審査・退去強制手続等」

*3:Arendt, J. N., Dustmann, C., and Ku, H. (2025). Permanent residency and refugee immigrants’ skill investment. Journal of Labor Economics, 43(2), 293-318.

*4:Goldring, L., and Landolt, P. (2011). Caught in the work–citizenship matrix: The lasting effects of precarious legal status on work for Toronto immigrants. Globalizations, 8(3), 325-341.

*5:安倍総理大臣の米国金融関係者との対話,外務省,平成28年9月21日

*6:Hunt, J., and Gauthier-Loiselle, M. (2010). How much does immigration boost innovation? American Economic Journal: Macroeconomics, 2(2), 31-56

書評掲載:『【福田徳三著作集 第20巻】 現代の商業及商人』

少しお知らせが遅くなりましたが、先日、シノドスに『福田徳三著作集』全21巻完結を記念して、『【福田徳三著作集 第20巻】 現代の商業及商人』を紹介する記事を掲載していただきましたので、ご紹介します。

『福田徳三著作集』全21巻完結に寄せて/柿埜真吾 - SYNODOS

書評で紹介したのは本当にごく一部です。この本は商業教育論、経営学の古典でもあります。ぜひご一読いただければ幸いです。

書評では彼の自由貿易主義者、自由主義者としての側面を中心に書きましたが、現在の日本国憲法にも影響を与えている生存権の思想など福田の思想の全体像については、山内進『社会自由主義の思想家 福田徳三―生存権・国家・国際社会の思想 (シリーズ 福田徳三の世界1)』(信山社.2025年)等がわかりやすく有益です。彼の高賃金経済論などは恩師であるブレンターノ(ドイツ歴史学派ですが、自由主義の思想家です)やマーシャルの影響を受けたものですが、現代の高圧経済の文脈でも示唆を与えるものです。

著作集刊行と合わせて「シリーズ 福田徳三の世界」(全12巻)と題する福田徳三の思想を解説した書籍も刊行中ですが、12巻は田中秀臣先生の『福田徳三と現代世界-二一世紀の商人道をみすえて-』というタイトルで、個人的には一番楽しみにしています。吉野作造と並ぶ大正デモクラシーの立役者でありながら、これまで忘れられていたというか、どちらかと言えば批判者から見た一面的な見方からしか伝えられてこなかった福田の思想が著作集刊行を機に新たな角度から見直されることを願ってやみません*1。


*ややこまごました脱線になりますが、この際ですから、福田の朝鮮観についてwikipediaの記述に少し注文を出しておきたいと思います。wikipediaでは「朝鮮半島経済について」という項目があり、福田は「朝鮮の封建制度欠如説による植民史観(朝鮮語版)を初めて唱えて、日本の侵略を正当化した論者」であると紹介されています。これは福田の歴史学の負の側面であり、こうした指摘は一面では正しいと思います。ただ、wikipediaの記述はやや古い見方に基づいています。もう少し福田には同情的見方が可能であるということを付言しておきたいと思います。

確かに、若き日の福田が1902年の朝鮮旅行から得た印象に基づいて書いた『韓国の経済組織と経済単位』(1903年 - 1905年)では朝鮮半島の後進性を強く主張しており、偏見に満ちていると批判されても仕方ありません。「植民地化を正当化するものであったのは否定できない」と評価するしかないでしょう*2。福田のような朝鮮半島に対する偏見に満ちた見方は、当時の日本には残念ながらかなり一般的な見方だったのです。

しかし、福田はその後、朝鮮に対するネガティブな見方を大きく改めており、むしろ独立運動を支援する側に回ったことを書かないのはやや公平を欠いています。福田は三一独立運動の際には朝鮮独立派に同情的で、独立運動弾圧を非難しており*3、関東大震災で起きた朝鮮人虐殺を当時の知識人としては珍しく強く批判し、民族自治を認めることを要求し、そのために議会開設あるいは「日本の庇護下における朝鮮の独立」も選択肢だと主張しています。「日本の庇護下」としているのは時代的限界であり弁護できませんが、それでも「当時、福田のような朝鮮独立まで踏み込んだ発言をしたデモクラットは、他にいなかった」*4ことを考えれば*5、かなり進んでいたと評価してよいでしょう。書評でも紹介した通り、『現代の商業及商人』を執筆した頃には福田はかなり反帝国主義的な見方に傾いていたことがわかります。

この辺りの問題は、田中秀臣先生の先駆的な論文*6でつとに指摘されています。最近では武藤秀太郎『福田徳三と大正デモクラシーー吉野作蔵・生存権・朝鮮観』(信山社、2025年)の優れた著作が福田の朝鮮とのかかわり、彼が1922年の朝鮮半島旅行で朝鮮半島へのネガティブな認識を改めたことを大正デモクラシーの文脈で詳しく分析しています*7。

時代的限界があったとはいえ、福田は朝鮮議会設立や独立運動に理解のあった学者と評価すべきであり、彼は晩年になるにつれてますます日本の帝国主義に批判的になっていったといえます。福田は日中関係にも関心をもっており、中国に対する帝国主義的な進出を放棄しなければ、日中衝突は避けられないとも指摘していました*8。これも全く正しい予想だったといえるでしょう。日本の植民地支配の負の歴史に目をそむけるべきではないですし、福田に時代的限界があった点は強く指摘されるべきですが、やはり優れた思想家というものは時代的限界を超えるものを持っているものなのです。

*1:なお、言うまでもなく、福田の自由主義は私の好みの古典的自由主義よりはやや大きな政府寄りですが、学ぶべきものは多いと思っています。

*2:武藤秀太郎(2025)『福田徳三と大正デモクラシーー吉野作蔵・生存権・朝鮮観』信山社, 146頁

*3:田中秀臣, 2001「福田徳三の朝鮮観」『上武大学商学部紀要』12(2), 17-35頁

*4:武藤秀太郎(2025)『福田徳三と大正デモクラシーー吉野作蔵・生存権・朝鮮観』信山社, 332頁

*5:もっとも、石橋湛山は「一切を捨つるの覚悟」(1921年)ですでに完全な植民地放棄を唱えていましたから、「他にいなかった」はやや過大評価ですが、影響力の大きさという点では確かにそうでしょう。

*6:田中秀臣, 2001「福田徳三の朝鮮観」『上武大学商学部紀要』12(2), 17-35頁

*7:武藤秀太郎(2025)『福田徳三と大正デモクラシーー吉野作蔵・生存権・朝鮮観』信山社

*8:田中秀臣,2007「福田徳三と中国」『上武大学ビジネス情報学部紀要』6(1), 13-14頁

イベント開催のお知らせ:経済学で世界を読む(9/10)

皆様、告知がぎりぎりになってしまって大変恐縮ですが(申し込み締め切りが9月3日です。短くてごめんなさい)、9月10日に高崎商科大学にて以下のイベントを開催予定です。

経済学で世界を読む
公開講座詳細
トランプ政権発足以降、世界は激動の時代を迎えています。混迷する世界を読み解くには経済学の視点が不可欠です。イラン戦争の影響とは?円安はなぜ進むのか?積極財政の課題とは?今関心の高いテーマを取り上げます。

講師    
柿埜 真吾 高崎商科大学 専任 講師

定員    
50名

受講料    500円
※講座当日にお持ちください
回数    1回
日程・時間    
9月10日(木)13時10分~14時50分

場所    高崎商科大学 422教室 
募集期間    
~9月3日

その他    
・講座当日の受付は、講座開始の30分前からになります。
・教室が変更となる場合がございます。変更の場合は、受付時にご案内いたします。
・公開講座の受講者の方々は、本学駐車場をご利用ください。

御関心のある方はぜひご参加いただければ幸いです!以下から申込できます。どうかよろしくお願いいたします。

経済学で世界を読む:高崎商科大学・高崎商科大学短期大学部

法人税増税と賃金

食料品の消費税の一時的減税を巡って、与野党から法人税増税を財源とすべきだという意見が出ているという報道がありました*1。一時的減税のためにただでさえ高すぎる法人税をさらに引き上げるというのはあまりに筋が悪い提案です。

法人税は企業が負担する税金というイメージがあるからか反対する意見が少ない税金です。中には、「法人税を増税すると、法人税を上げるとかえって賃金が上がる!だから増税はいいことだ」といった主張をする方すらいます*2。

しかし、”企業”が税を払うというのは幻想です。私たちと無関係な”企業”などというものはありません。”企業”への課税は、株主(年金運用等を考えればわかる通り金持ちとは限らない)と従業員の負担です。増税で企業が日本から出ていけば当然日本全体が貧しくなります。実際、日本の高い法人税は企業の流出や投資の抑制を通じて日本の経済成長や賃金に対してマイナスの影響を及ぼしてきました。

法人税増税で賃金が上がるといった主張は、理論的難点以前に、常識的に言って、世界でも極めて高い法人税を持つ日本の賃金はずっと低迷してきたのですから全く現実離れしています*3。一番文句が出にくいところからとろうという魂胆でしょうが、世界的な法人税引き下げに逆行します。ただでさえ国際的に見て高い法人税のさらなる引き上げは避けるべきです。

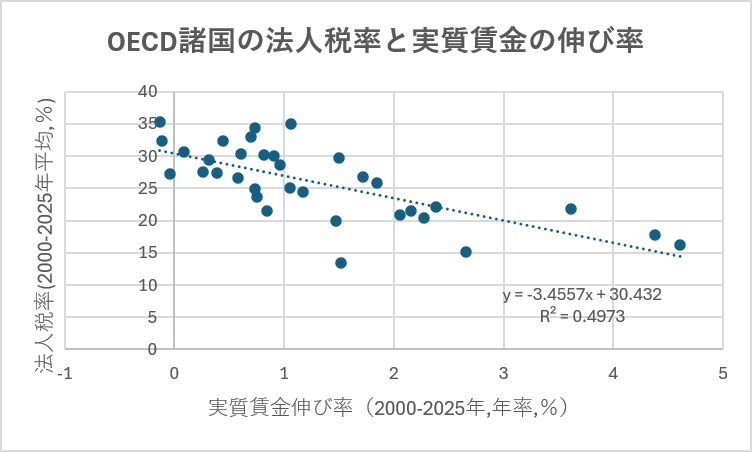
まあ、信じない人には証拠を見せる方があれこれ書くより良いでしょう。以下はOECD先進国の2000-2025年の平均法人税率と実質賃金の伸び率の関係を示したものです。もちろん賃金に影響を与える要因は法人税だけではありませんが、それでも両者に正の関係がないのは明白でしょう*4。

出所:OECD*5

より厳密な実証研究でも法人税増税は企業の収益率を低下させ、資本蓄積の停滞を招き、長期的には賃金上昇率を低下させるという結果が多いです*6。少なくとも、私の知る限り、法人税増税が賃金を上昇させるなどという研究は皆無です。

なお、法人税は国際比較でみる必要があります。1980年の世界の法人税率は平均40.18%でしたが、2025年現在は23.58%です。「日本の法人税は昔はもっと高かったが、成長できた」等と法人税引き上げを正当化する方がいますが、全く環境が違う時代の比較は殆ど意味がありません。今は2020年代です。日本だけ1980年代や1990年代の税制に戻ったらどうなるか想像がつくはずです。

「1980年代の法人税率は50%台だったんだから引き上げてもOK。経済は高成長できる!」というのは、ちょうど「1980年代にはポケベルが普通だったんだから、携帯電話にメールや送信機能など付けなくても大ヒットする!」というのとさほど変わらない主張です。日本が先進国にキャッチアップする過程で急成長を遂げていた高度成長期や1980年代とは現代の日本の経済状況が全く異なることも言うまでもありません。条件が大きく変わらない先進国同士で見た場合、高い法人税は経済成長を引き下げ、賃金を低迷させるというのが常識的結論ですし実際のデータでもそうなっています。

私が不思議でならないのは、彼らがなぜあれほど自信満々なのかです。法人税が賃金を引き下げるというのは多くの学術研究の支持している見解です。影響が大きくないという見解ならばないわけではありませんが、少なくとも法人税増税が賃金を引き上げるという研究は皆無です。法人税増税で賃金が上がると主張するのであれば相当な証拠が必要なはずです。しかし、彼等は過激な物言いで断言するだけで何の証拠も示さないことがほとんどなのです*7。


(2026年9月1日追記)OECDの図の作図データに誤りがありましたので訂正しました。大変失礼しました。お詫び申し上げます。幸い、結論は変わりません。誤りを訂正した結果、決定係数は0.32から0.49に上昇し、法人税率と実質賃金上昇率の負の相関がさらに明確になっています。

*1:消費税減税・給付の財源、野党が法人増税を提起 自民党に同調論 - 日本経済新聞

*2:特に本家のMMTは法人税廃止派ですが、なぜか日本版MMTは法人税増税を強く主張しています。

*3:日本は確かに法人税を徐々に引き下げてきましたが、国際的にみて最高水準の法人税を課している国です。ですから、日本の法人税を引き下げたのに賃金が上がっていないというのは反論になりません。日本の法人税は下がったと言っても世界的に見て高い水準なのは変わっておらず、引き下げるスピードは遅すぎたからです。それでも安倍政権の下での法人税減税が企業投資を増やし、雇用を増やした証拠は存在します(例えばKobayashi, Bamba, and Sato (2025), “The Impact of Corporate Tax Reform on Firm Dynamics: An Empirical Study of the Shift from Income-Based to Pro Forma Standard Taxation in Japan.” RIETI DP, Research Institute of Economy, Trade and Industry参照)。

*4:同じ先進国で賃金上昇率を比較すると、法人税率の違いでこうした差が存在しているのですから、法人税増税で賃金が上昇すると主張する方々は、「法人税増税は本来賃金を上げるにもかかわらず、その上昇を相殺してしまい、穏やかな負の相関が生まれる理由」を何か持ち出す必要があります。そのような理由はほとんどあり得ないと思います。

*5:データの入手可能な34か国。実質賃金伸び率はAverage annual wages(Constant US dollars, 2025 PPPs for private consumption),法人税率はCombined corporate income tax rate, General government

*6:これは州レベルで法人税が異なる国の地域間比較の研究でも同じ結論が出ています。

*7:また、非常に攻撃的な批判を述べる方が多いのも気にかかります。法人税増税に反対する私の意見に対して容姿を揶揄した罵倒を送ってきた方がいるのですが、どういう意図か理解に苦しみます。私の容姿はこの議論には関係ないでしょう(笑)。